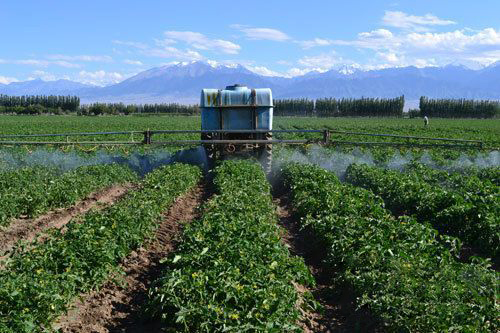
合作社的数量像滚雪球一样,越滚越大,但却无法一一壮大,为什么?缺钱!这势必阻碍农村土地规模化、农业现代化的步伐。如何破解合作社在流动资金上捉襟见肘的难题?新疆沙湾县在全疆率先做出了有益的尝试:将金融和土地这两个农业、农村发展中的关键元素紧密联系在一起,成为农村产权改革的着力点和活力源泉。
资料图
一个农业合作社的融资之困
说起合作社的发展,沙湾县山里娃蔬菜合作社理事长史随群不停地摇头。“关键是资金短缺,很多好想法无法实现。”他说。
2013年春播时,山里娃蔬菜合作社就出现了一个大难题——农资款缺口太大。“合作社有土地却不能抵押,凭合作社的资质,银行又不给贷款。”史随群很苦恼。银行的工作人员告诉他,合作社虽然有土地,但土地的承包经营权在农户手里,合作社无权进行抵押贷款。
当年,他们为了完成春播这个大难题,无奈只能动员社员通过五户联保方式贷款,并说服他们将每亩地贷款金额中的600元借给合作社使用。“没有挣钱就跟我们借钱,不借。”合作社的这一做法受到很多农民的反对。最后,100多户社员中,只有10户社员为合作社提供了20万元的春耕资金。
按每亩地1000元的成本计算,1000亩地需100万元资金,20万元远远不够。剩下的100多万元,是合作社通过农资赊账等办法好不容易解决的。
“农资赊账,价格总要比当时市场价高几块钱。”沙湾县双泉农业专业合作社理事长何洪涛说,按理说,合作社经营可以降低成本增加收入,可因为没钱,到处借钱赊账,一年下来,成本不仅没降低,反而还高了。
尽管如此,春天在一年之中还算好一点的季节,因为可以动员社员进行春播贷款,缓减燃眉之急。这个时节过后,从银行贷款就再无指望了,农作物生长过程中出现任何情况需要钱时,只能靠合作社自己解决。
2013年,合作社种了800亩番茄。6月番茄已经开花结果了,却发生了病虫害,人工打药需要近10万元。“当时合作社没有钱,把几个负责人愁得几乎彻夜无眠,最后东凑西借才好不容易解决问题。”
“类似的事情还有很多,都吃了没钱的亏。要不是现在可以在银行贷款了,我是不想再干了,要不换人,要不合作社解散,太难了。”他皱着眉头说。
土地使用权、承包权分离打破合作社发展之困
前不久,史随群将一个红色的《农村土地使用权证》交给了农商银行,用于办理贷款。
“没问题,肯定能贷上款。”他胸有成竹,因为去年4月份他就用这种方法在银行成功贷款60万元,是沙湾县第一家用此法贷款的合作社。
翻开大红色的《农村土地使用权证》,上面详细记录着每个社员入股土地的面积、位置、流转年限等内容。为什么一张由沙湾县人民政府印制的《农村土地使用权证》就可以贷款了呢?
“这是在尊重原有土地集体所有权的基础上,将土地使用权(经营权)从土地承包权中分离了出来。拥有农地承包权的农户可以将土地实际经营权(使用权)转让给其他农户或经济组织,转让后保留的是承包权。即合作社贷款抵押的是土地收益,土地承包权仍然归农民所有。”沙湾县农经局局长朱金斌说。
朱金斌所说的正是所谓土地的“三权分离”,即农村土地的集体所有权、农户承包权和土地实际经营权(土地使用权)相分离。朱金斌说,改革开放至今,土地承包权和经营权大部分时间是合二为一的,构建“三权分离”的农地制度,最重大的意义就是使农地的经营权相对独立,为其在更大范围内优化流动配置和发挥作用拓展了巨大空间,也为形成多元化的农地经营模式创造了必要条件。
使用权从承包经营权中分离出来,为什么一定要有张证呢?
“发证的初衷实际上是为了稳定流转关系。”朱金斌说,“流转合同不能一年一签,流转关系稳定了,合作社才能有稳定的预期,才能放心在土地上投资。”
“合作社经营是发展现代农业的必然趋势,我们也喜欢和合作社合作,但以前找不到一个抓手。”沙湾县农商银行行长蔡新虎说,现在沙湾县政府为合作社发证,说明政府为它的真实性负责,同时和合作社合作可以降低银行管理成本。
据了解,和农户的五户联保贷款相比,用《农村土地使用权证》贷款,在贷款额度上有一定的提高,而且贷款期限也由原来的1年延长到3年,还不受时间限制,随时可以向银行申请贷款。
在创新思路和制度的同时,沙湾县还做好了风险防范工作。据了解,该县实行保险兜底制度,合作社每年每亩地只要上缴16.8元的保险金,受灾后最高可获1200元的赔偿金。
沉睡的土地盘活了
合作社有了资金的支持,也成了真正意义上的经营主体。这对合作社的发展壮大、促进土地流转和规模化经营、调整产业结构都有积极的促进作用。
“之前大多数的合作社没有资金来源,形不成真正意义上风险共担、利益共赢的机制,大多是分散式的,春播时捆绑在一起购买农资,秋收后一起销售,管理又是各家各户的。”史随群说,如果不是从银行贷款,合作社去年没有能力经营1600亩土地,很多农民也无法完全脱离土地。
原来,该合作2012年成立之初,只流转了400多亩土地,2014年时就达到了1600亩。
有了贷款支持,沙湾县双泉农业专业合作社调整产业结构有了依托。双泉合作社以前的2000亩土地主要种棉花,这并不是合作社的经营意愿,但因为缺少资金,也没有形成风险共担、利益共赢的运作机制,种植多以农户自愿为主。去年,他们贷款60万元,进行统一经营管理,调整产业结构,2000亩土地棉花只种了1/3,其余的种了番茄和制种玉米。
“2014年棉花价格不景气,如果不是调整产业结构,2000亩棉花合作社估计就白干了。”何洪涛说。
银行可以贷款了,合作社理事长们的想法也多起来了,何洪涛今年计划贷款200万元,再成立一个农机合作社,搞多种经营;史随群今年也想贷款建一个冷库,将合作社生产的土豆储藏起来反季节销售……“有了钱,一些想法就能落地了,干得也有信心了。”他们都说。
沉睡的土地盘活了,农民的收入也提高了,特别是一些困难家庭。双泉农业合作社社员巴扎·叶尔兰偏瘫在床,还有两个孩子上学,是村里的贫困户,在银行贷款很难。他将自己的20亩地流转到合作社,每年每亩地能分红几百元,他的妻子在合作社打临工一年也能收入两万多元。“比自己种地强多了,也没那么辛苦。”他说。
“农村土地本来有价值,但政府没有赋予相应的产权,这是政府要做的事。土地使用权资本化问题解决了,死地就会变成活钱。农村沉睡的资本,制约农村发展多年的金融瓶颈也能逐渐打破。”朱金斌说。